Fiktive Geschichte: Jonas und seine Vermögensentwicklung sind ein Beispiel zur Abwägung von Ausgaben und langfristigem Sparen. Daraus folgt keine Prognose für heutige Bitcoin-Käufe.
Stell dir vor, es ist Dienstagmorgen. Du sitzt in einem kleinen Café auf Madeira, ein paar Schritte vom Atlantik entfernt. Kaffee vor dir, Meer im Blick, keine Rückreise am Sonntagabend. Keine Bitte an den Chef für drei Wochen Urlaub. Kein Gefühl, dass dein Leben zwischen zwei kurzen Fluchten stattfindet.
Diese Freiheit muss nicht mit einer Villa, einer Yacht oder einem Lottogewinn beginnen. Manchmal beginnt sie mit einer unbequemen Entscheidung: einem Nein zu einer Ausgabe, die man sich zwar irgendwie leisten könnte, die aber langfristig viel kostet.
Es geht nicht darum, nie wieder Urlaub zu machen. Es geht darum, nicht jede kurzfristige Belohnung mit langfristiger Freiheit zu bezahlen.
Die Mallorca-Entscheidung: 1.600 Euro für zehn Tage
2013 arbeitet Jonas im Einkauf eines mittelständischen Unternehmens. Nach Steuern bleiben ihm rund 2.100 Euro im Monat. Miete, Auto, Versicherungen, Lebensmittel und der normale Alltag fressen fast alles auf. Wenn nichts Unvorhergesehenes passiert, bleiben vielleicht 200 oder 300 Euro übrig.
Dann kommt die Nachricht in der Freundesgruppe: Zehn Tage Mallorca, direkt am Meer, mit Flug, Hotel, Mietwagen, Essen und Strandpromenade. Kostenpunkt: etwa 1.600 Euro pro Person.
Auf seinem Tagesgeldkonto liegen knapp 3.000 Euro. Jonas könnte mitfahren. Aber mehr als die Hälfte seiner Reserve wäre danach weg. Und nach zehn Tagen? Gleicher Arbeitsplatz, gleicher Kontostand, gleiche Frage am Sonntagabend: War das Wochenende wirklich schon wieder so schnell vorbei?
Also sagt er ab. Seine Freunde haben nicht ganz Unrecht, wenn sie sagen: Man lebt nur einmal. Geld kommt wieder. Man kann nicht immer nur sparen.
Doch es gibt eine Frage, die oft fehlt: Wofür arbeitet das Geld, das nicht ausgegeben wird? Verzicht allein macht niemanden vermögend. Wer 1.600 Euro beim Urlaub spart und sie danach für Lieferdienste, Technik und spontane Einkäufe ausgibt, hat nichts verändert.
Aus einem Verzicht muss Eigentum werden
Während die anderen später Fotos vom Strand, von Restaurants und Bootstouren teilen, sitzt Jonas daheim auf seinem gebrauchten Sofa. Er fragt sich ehrlich, ob er seine besten Jahre verpasst.
Dann stößt er auf Bitcoin. Vieles versteht er zunächst nicht. Aber ein Gedanke bleibt hängen: Bitcoin ist auf maximal 21 Millionen Einheiten begrenzt. Niemand kann einfach neue Bitcoin erschaffen, weil irgendwo Geld fehlt.
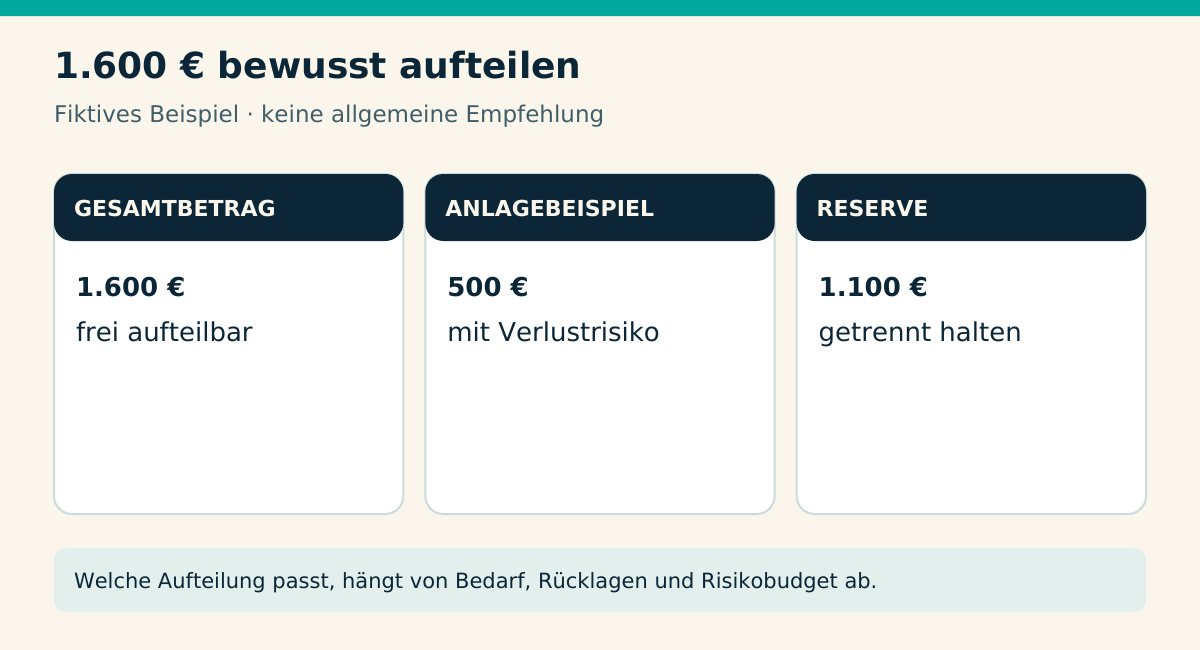
Er setzt nicht die gesamten 1.600 Euro auf eine Karte. Er kauft Bitcoin für 500 Euro und behält den Rest als Reserve. Das ist kein Heldentum, sondern ein vorsichtiger Anfang. Später richtet er einen kleinen Sparplan über 50 Euro im Monat ein.
Diese 50 Euro wirken unspektakulär. Weniger als ein Essen zu zweit. Weniger als viele Wochenenden, an denen am Ende niemand mehr genau weiß, wofür das Geld eigentlich verschwunden ist. Aber genau darin liegt die Kraft: Nicht auf den perfekten Einstieg zu warten, sondern regelmäßig aus Konsumverzicht Eigentum aufzubauen.
Ein automatischer Bitcoin-Sparplan mit langweiligen Gewohnheiten kann dabei helfen, Entscheidungen nicht jeden Monat neu emotional auszuhandeln. Entscheidend bleibt: Investiert wird nur Geld, das langfristig nicht gebraucht wird.
Warum ein Sparplan besser ist als ein perfekter Zeitpunkt
Jonas sagt später erneut eine Reise ab, diesmal nach Barcelona. Doch er macht es anders: Ein Teil bleibt Reserve, ein Teil fließt in Bitcoin, und ein kleiner Teil finanziert einen günstigen Wochenendtrip mit dem Zug.
Das ist die richtige Korrektur. Komplett auf das Leben zu verzichten, nur damit eine Zahl auf einem Bildschirm steigt, kann nicht das Ziel sein.
Seine Regel wird klar:
- Keine teuren Reisen nur wegen Gruppendruck.
- Keine Urlaube auf Kredit.
- Die gesparte Differenz direkt und bewusst investieren.
- Immer eine Geldreserve behalten.
- Erlebnisse, die wirklich wichtig sind, separat einplanen und ansparen.
Über Jahre erhöht Jonas seinen Sparbetrag schrittweise. Erst 50 Euro, später 100 Euro, nach einer Gehaltserhöhung vielleicht 200 Euro. In schwachen Marktphasen bekommt er für denselben Eurobetrag mehr Bitcoin, in euphorischen Phasen weniger. Er trifft nie das absolute Tief. Er kauft auch nicht immer perfekt. Aber er bleibt dabei.
Das ist der Unterschied zwischen Spekulation und einem langfristigen Plan. Niemand kennt den Bitcoin-Preis von morgen. Wer sein gesamtes Leben auf eine Kursprognose baut, macht sich wieder abhängig, nur diesmal von einem Chart.
Der Crash zeigt, ob deine Position zu groß ist
Dann kommt der Moment, den jeder Bitcoiner kennen muss: Der Kurs bricht ein. Schlagzeilen erklären Bitcoin für gescheitert, bekannte Investoren verkaufen, eine große Handelsplattform kollabiert. Buchgewinne verschwinden, und die alten Mallorca-Fotos wirken plötzlich wie Erinnerungen, die andere behalten durften, während man selbst auf rote Kerzen starrt.
Die entscheidende Frage lautet nicht: Steigt der Kurs morgen wieder?
Die bessere Frage lautet: Hat sich etwas an den Eigenschaften geändert, wegen denen ich Bitcoin gekauft habe? Ist die Menge auf 21 Millionen noch begrenzt? Kann eine Zentralbank neue Bitcoin ausgeben? Braucht man für eine Transaktion die Erlaubnis einer Bank?
Der Preis kann sich ändern. Die hier beschriebenen Eigenschaften beziehen sich auf die heutigen Bitcoin-Protokollregeln; sie garantieren weder einen bestimmten Preis noch einen Schutz vor Verlusten.
Das heißt aber nicht, dass man blind alles halten muss. Wenn du Geld investiert hast, das du bald für Miete, Notfälle oder Schulden brauchst, war die Position zu groß. Eine Reserve ist nicht langweilig oder unproduktiv. Sie schützt dich davor, im schlechtesten Moment verkaufen zu müssen.
Bitcoin bleibt volatil. Börsen können pleitegehen. Wer seine Schlüssel verliert, kann seine Bitcoin ebenfalls verlieren. Deshalb gehört zur langfristigen Strategie mehr als Kaufen: keine unnötigen Konsumschulden, klare Kenntnis der eigenen Ausgaben, eine solide Reserve und Selbstverantwortung.
Self-Custody: Eigentum bedeutet Verantwortung
Nach dem Crash lernt Jonas eine weitere Lektion. Bitcoin dauerhaft auf einer Börse liegen zu lassen, bedeutet nicht, die volle Kontrolle zu besitzen. Er beschäftigt sich mit einer Hardware Wallet, schreibt seine Wiederherstellungswörter auf Papier und bewahrt sie sicher auf.
Zum ersten Mal hält er einen Vermögenswert, bei dem nicht einfach ein Unternehmen in einer Datenbank vermerkt, dass er ihm gehört. Er kontrolliert den Schlüssel selbst.
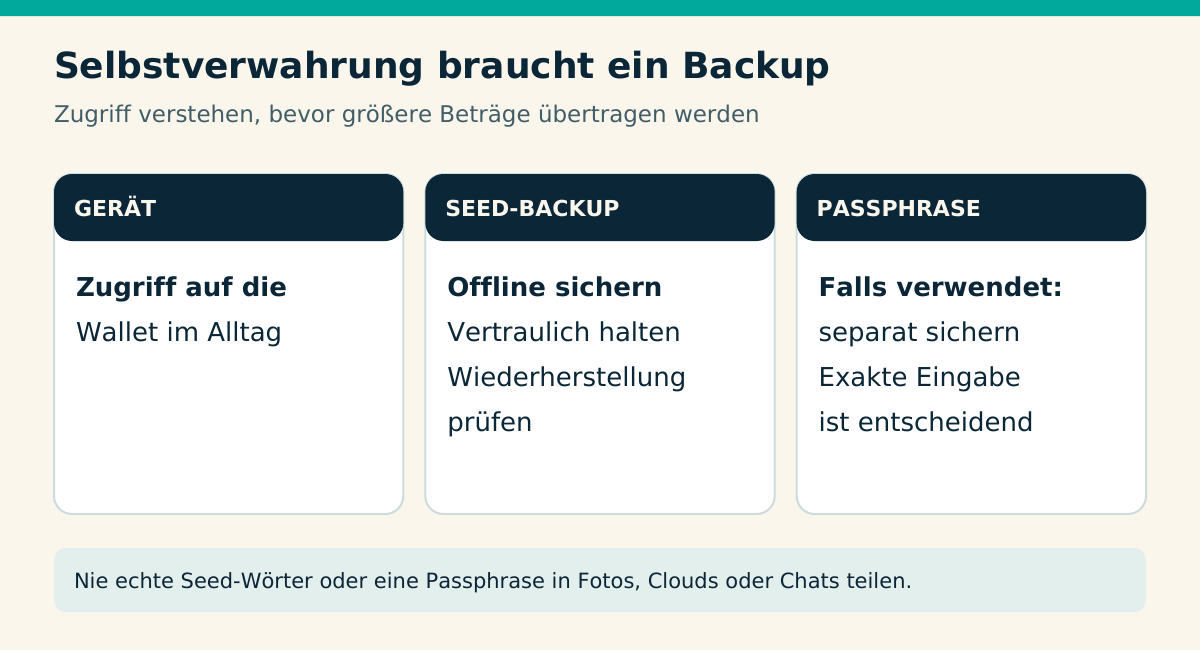
Das kann befreiend sein, ist aber keine Nebensache. Self-Custody bedeutet auch: Niemand kann dich retten, wenn du deine Sicherheitsvorkehrungen ignorierst. Wer sich Schritt für Schritt mit der Reise zum ersten Bitcoin und sicherer Verwahrung beschäftigt, baut nicht nur Bitcoin auf, sondern auch finanzielle Eigenverantwortung.
Die andere Seite der Opportunitätskosten
Jahre später steigen Jonas‘ Bestände deutlich. Plötzlich wären USA, Japan oder eine Kreuzfahrt problemlos möglich. Genau dann entsteht eine neue Gefahr: Er rechnet aus, wie reich er in zwei Jahren sein könnte. Er schaut wieder ständig auf den Kurs, erhöht den Sparbetrag stärker als vernünftig und plant gedanklich bereits Haus und Kündigung.
Dann fällt der Markt erneut. Die Lektion ist hart: Finanzielle Freiheit besteht nicht darin, jede freie Minute vom nächsten Bitcoin-Kurs abhängig zu machen.
Und es gibt noch eine tiefere Erkenntnis. Jonas hat über die Jahre oft Nein gesagt. Nein zu Thailand. Nein zu New York. Nein zu einer Kreuzfahrt auf Kredit. Einige dieser Neins waren richtig. Aber nicht jedes Nein fühlt sich später gut an.
Als ein Freund aus der alten Gruppe krank wird und wenige Monate später stirbt, wird sichtbar, dass Opportunitätskosten in beide Richtungen funktionieren. Wer jeden Euro sofort ausgibt, opfert möglicherweise seine zukünftige Freiheit. Wer jeden Euro investiert, kann seine Gegenwart opfern.
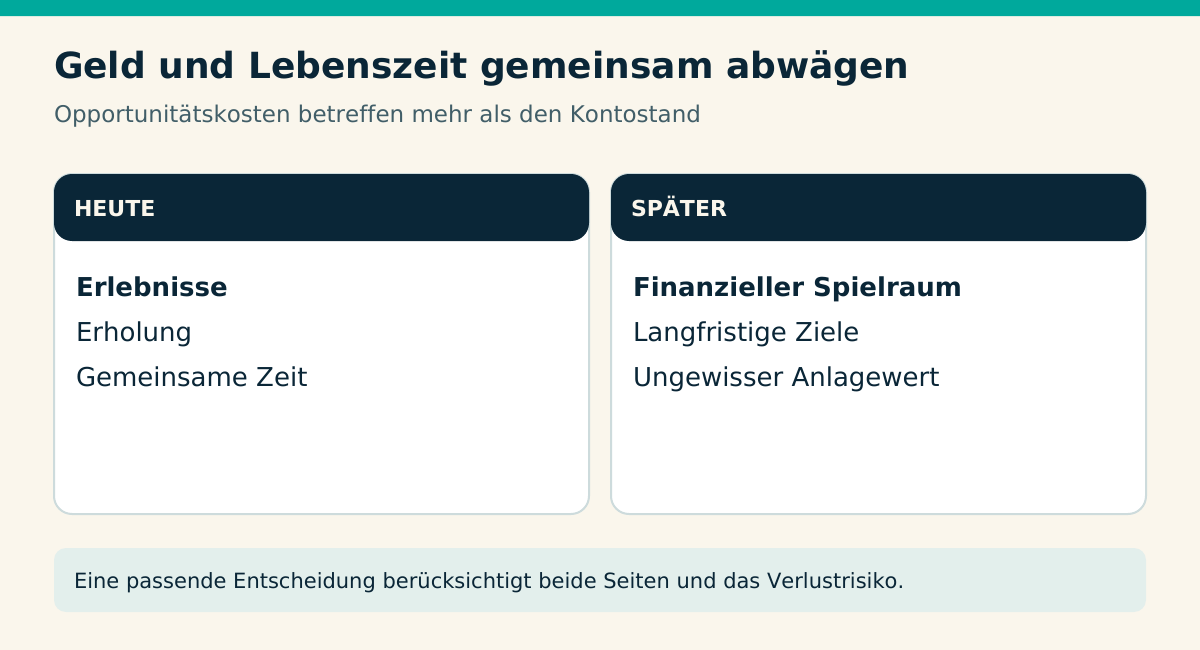
Keine Rendite der Welt bringt verpasste Gespräche, Freundschaften, Gesundheit oder einen gemeinsamen Sommer zurück. Darum lautet die reifere Regel nicht: Verzichte auf jeden Urlaub. Sie lautet: Verzichte auf Reisen, die du dir nicht leisten kannst oder nur für andere buchst.
Reisen bewusst planen, Bitcoin bewusst behalten
Wenn dir eine Reise wirklich wichtig ist, spare bewusst dafür. Ohne Kredit. Ohne deine Bitcoin dafür anfassen zu müssen. Ohne schlechtes Gewissen.
Das ist kein Widerspruch. Im Gegenteil: Wer seine Ausgaben plant, kann genießen, ohne sich danach finanziell gefangen zu fühlen. Plane wichtige Reisen aus einem eigenen Eurobudget, statt dafür neue Kredit- oder Liquidationsrisiken einzugehen. Weniger Kurschecks und ein klarer Monatsplan helfen dir, Sparen und Alltag besser voneinander zu trennen.
Mit 49 ist Jonas nicht unendlich reich. Aber er hat genug Spielraum, um seine Arbeitszeit deutlich zu reduzieren. Er geht nicht wütend zum Chef und kündigt spektakulär. Er legt ruhig einen Vorschlag auf den Tisch: zwei Tage pro Woche arbeiten, überwiegend von zu Hause. Falls das nicht möglich ist, geht er.
Früher hätte ihm dieses Gespräch schlaflose Nächte bereitet. Heute nicht. Genau das ist finanzielle Freiheit: nicht nie wieder arbeiten zu müssen, sondern nicht mehr bei jeder Entscheidung vollständig abhängig zu sein.
Die wichtigste Entscheidung war nicht Mallorca abzusagen
Die größte Lektion dieser Geschichte ist nicht, dass Jonas einen Urlaub ausgelassen hat. Die wichtigste Entscheidung war, das gesparte Geld nicht einfach an anderer Stelle auszugeben.
Aus Verzicht wurde Eigentum. Aus kleinen, regelmäßigen Käufen wurde über viele Jahre ein Vermögenswert. Nicht weil Jonas jeden Kurs vorhergesehen hat. Sondern weil er früh angefangen, durchgehalten und seine Position nicht mit Geld aufgebaut hat, das er kurzfristig brauchte.
Bitcoin kann vieles speichern, aber keine verpasste Zeit. Deshalb: Plane Reisen, die dein Leben bereichern. Genieße sie. Aber kaufe keine kurzfristige Flucht auf Kosten deiner langfristigen Freiheit.
Jedes Ja zu einer Ausgabe ist gleichzeitig ein Nein zu etwas anderem. Vielleicht zu 0,01 Bitcoin. Vielleicht zu einem Monat weniger Arbeit in der Zukunft. Vielleicht zur Möglichkeit, eines Tages selbst zu entscheiden, wann du aufstehst, wo du lebst und wem deine Zeit gehört.
Häufige Fragen zu Bitcoin, Urlaub und finanzieller Freiheit
Sollte ich für Bitcoin komplett auf Urlaub verzichten?
Nein. Verzichte nicht auf Erlebnisse, die dir wirklich wichtig sind. Vermeide vielmehr Reisen auf Kredit, Ausgaben aus Gruppendruck und teure Kurztrips, die dein Budget langfristig beschädigen.
Wie viel Geld sollte ich monatlich in Bitcoin investieren?
Nur Geld, das du über Jahre nicht brauchst. Miete, Notfälle, laufende Ausgaben und Schulden sollten nicht von einer volatilen Bitcoin-Position abhängig sein. Kleine regelmäßige Beträge können sinnvoller sein als eine übergroße Einmalinvestition.
Warum ist eine Bargeldreserve wichtig, wenn ich Bitcoin kaufe?
Eine Reserve verhindert, dass du Bitcoin in einer schlechten Marktphase verkaufen musst, weil eine Rechnung, ein Notfall oder ein Einkommensausfall eintritt. Sie schafft Handlungsspielraum und reduziert emotionalen Druck.
Was bedeutet finanzielle Freiheit in dieser Geschichte?
Finanzielle Freiheit bedeutet nicht zwangsläufig, nie wieder zu arbeiten. Sie bedeutet, mehr Kontrolle über die eigene Zeit und bessere Optionen bei wichtigen Entscheidungen zu haben, etwa Arbeitszeit zu reduzieren oder einen Jobwechsel nicht aus Angst vermeiden zu müssen.
Schreibe einen Kommentar